Seguros para flotas: cómo proteger los vehículos y la continuidad operativa de una empresa
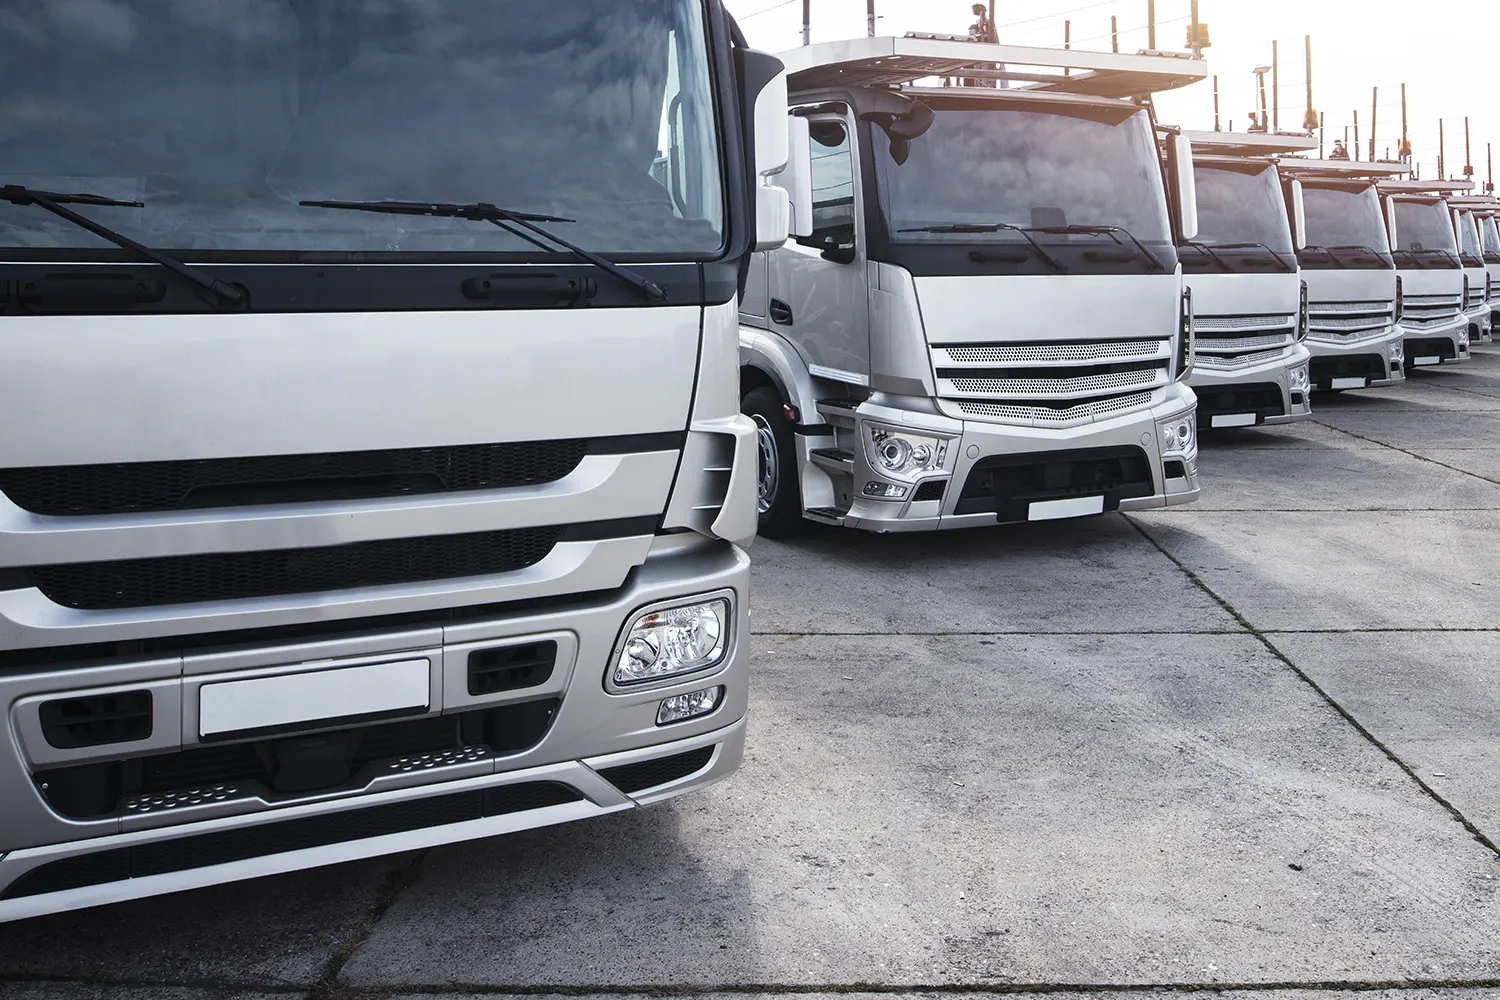
Para muchas empresas, los vehículos son una pieza fundamental de su actividad diaria. Ya sea para transportar mercadería, distribuir productos, trasladar personal o brindar servicios, contar con una flota en funcionamiento es clave para mantener la operación y cumplir con los compromisos comerciales.
Sin embargo, administrar una flota también implica asumir distintos riesgos: accidentes de tránsito, daños materiales, responsabilidad frente a terceros, lesiones del personal, pérdidas durante el transporte y gastos imprevistos derivados de un siniestro.
Por eso, contar con una estrategia adecuada de seguros para flotas no debería considerarse solamente un requisito administrativo, sino una herramienta de protección patrimonial y continuidad operativa.
¿Qué riesgos debe contemplar una empresa al asegurar su flota?
La protección de una flota requiere analizar más que los vehículos individualmente. Es importante comprender cómo se utilizan, qué tipo de actividad desarrollan, qué mercadería transportan y cuáles son las consecuencias económicas que podría generar una interrupción del servicio.
Entre los principales aspectos que conviene evaluar se encuentran:
- Seguros para automotores y responsabilidad civil
Los vehículos de una empresa están expuestos a accidentes, robos, daños materiales y otros imprevistos que pueden afectar tanto al patrimonio de la organización como a terceros.
La cobertura de responsabilidad civil resulta fundamental para hacer frente a los daños que, dentro de los alcances y límites de la póliza, puedan ocasionarse a otras personas o a sus bienes.
Según las características de la flota y el nivel de exposición al riesgo, también pueden evaluarse coberturas adicionales frente a robo, incendio, daños parciales o totales y otros eventos contemplados en las condiciones contractuales.
La elección de la cobertura debe considerar el tipo de vehículo, su antigüedad, el uso que se le da y las condiciones en las que opera.
- Accidentes del personal y riesgos laborales
Cuando una empresa utiliza vehículos para desarrollar sus actividades, también debe contemplar los riesgos a los que están expuestos sus trabajadores durante los traslados y las tareas operativas.
En este punto, es importante revisar las obligaciones relacionadas con los riesgos del trabajo y evaluar las coberturas complementarias que puedan resultar convenientes, como seguros de accidentes personales para determinadas actividades o situaciones específicas.
La prevención también cumple un papel central: capacitar a los conductores, establecer protocolos de circulación, controlar el estado de los vehículos y promover hábitos de conducción segura contribuye a reducir la posibilidad de accidentes.
- Transporte de mercadería
Para las empresas que trasladan productos, materias primas o insumos, el riesgo no termina en el vehículo.
Durante el transporte pueden producirse accidentes, robos, daños o pérdidas que afecten directamente el valor de la mercadería y generen demoras o incumplimientos comerciales.
Por eso, es conveniente analizar la contratación de seguros específicos para mercaderías transportadas, teniendo en cuenta factores como:
-
- El tipo y valor de los productos.
- Los recorridos y destinos habituales.
- La modalidad de transporte.
- La frecuencia de los traslados.
- Las condiciones de carga, descarga y almacenamiento.
- Los riesgos particulares de cada operación.
Una cobertura adecuada permite reducir el impacto económico que puede ocasionar un incidente durante el traslado, de acuerdo con los riesgos amparados y las condiciones de la póliza.
- Gestión de siniestros y prevención
Contar con seguros es fundamental, pero también lo es saber cómo actuar cuando ocurre un siniestro.
Una gestión ordenada permite agilizar las denuncias, reunir la documentación necesaria, realizar el seguimiento del caso y facilitar la intervención de las compañías aseguradoras.
Además, analizar los siniestros que se producen en una flota permite identificar patrones y detectar oportunidades de mejora.
Por ejemplo, si determinados recorridos concentran una mayor cantidad de accidentes, si existen vehículos con fallas recurrentes o si se repiten ciertos tipos de daños, la empresa puede implementar medidas preventivas para reducir su exposición.
Algunas buenas prácticas son:
-
- Realizar controles periódicos del estado mecánico de los vehículos.
- Verificar documentación, habilitaciones y condiciones de circulación.
- Capacitar a los conductores en seguridad vial.
- Establecer protocolos de actuación ante accidentes.
- Registrar y analizar los incidentes ocurridos.
- Revisar periódicamente las coberturas y sumas aseguradas.
La prevención y la gestión de riesgos permiten pasar de una respuesta reactiva frente a los problemas a una administración más planificada de la seguridad operativa.
¿Cómo elegir un seguro adecuado para la flota de una empresa?
No todas las flotas tienen las mismas necesidades. Una empresa de distribución, una compañía de transporte de cargas y una organización que utiliza vehículos para visitas comerciales presentan distintos niveles de exposición y requieren soluciones diferentes.
Antes de contratar o renovar una póliza, es recomendable realizar un relevamiento que contemple:
- Composición de la flota: cantidad, tipo, antigüedad y valor de los vehículos.
- Actividad y uso: tareas que realizan, frecuencia de circulación y zonas de operación.
- Conductores: cantidad de personas habilitadas y características de la actividad.
- Mercadería transportada: tipo de carga, valor y recorridos.
- Antecedentes de siniestros: frecuencia, causas y costos asociados.
- Necesidades de cobertura: riesgos prioritarios, límites, franquicias y exclusiones.
Este análisis permite comparar alternativas y determinar qué combinación de coberturas se ajusta mejor a las necesidades reales de la organización.
Proteger una flota también es proteger el negocio
Un vehículo fuera de servicio puede representar mucho más que un costo de reparación. Puede provocar demoras en las entregas, interrupciones en la prestación de servicios, pérdida de clientes y dificultades para cumplir con los compromisos comerciales.
Por eso, la gestión de seguros para flotas debe formar parte de una estrategia integral de administración de riesgos. El objetivo no es solamente responder ante un accidente, sino reducir el impacto que los imprevistos pueden tener sobre la actividad de la empresa.
En Böhm Asesores acompañamos a las organizaciones en la identificación y evaluación de sus riesgos, buscando alternativas de cobertura acordes con sus operaciones y necesidades.
¿Tu empresa cuenta con una flota de vehículos?
Revisar las coberturas, anticiparse a los riesgos y contar con asesoramiento especializado puede marcar la diferencia cuando ocurre un imprevisto.
Contactate con nuestro equipo y encontrá una solución de protección para tu empresa.